
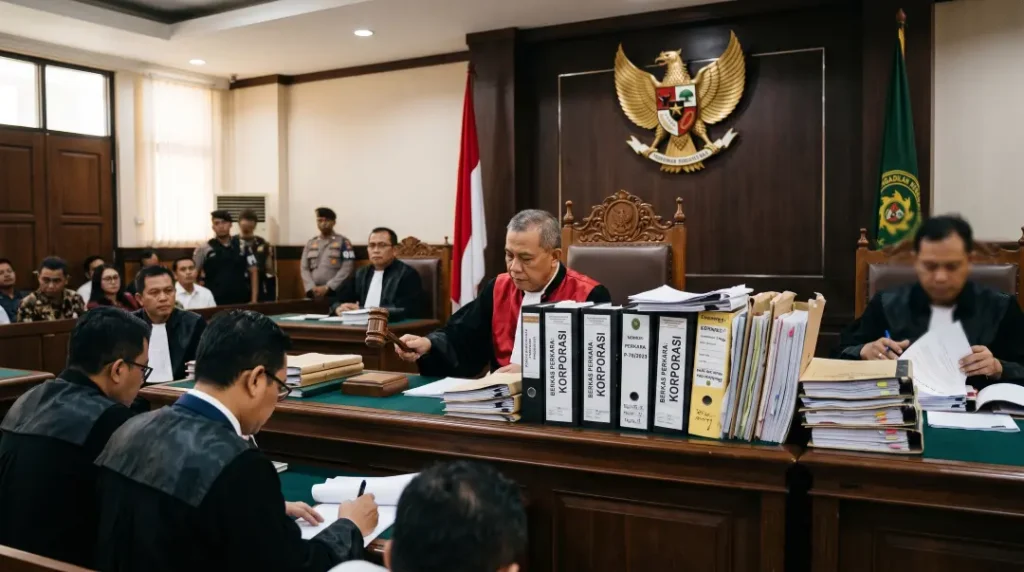
LEXmedia. Tindak Pidana Pencucian Uang (TPPU) oleh korporasi menjadi tantangan besar dalam penegakan hukum ekonomi. Korporasi memiliki struktur organisasi berlapis. Struktur ini sering menyulitkan penegak hukum menelusuri pertanggungjawaban pidana. Artikel ini membahas syarat formal pembuktian TPPU korporasi. Analisis berpijak pada UU No. 8 Tahun 2010, UU No. 1 Tahun 2023 (KUHP Baru), dan Peraturan MA No. 13 Tahun 2016.
Pemahaman atas ketiga instrumen hukum ini sangat penting. Kesalahan prosedural dalam pembuktian dapat menggugurkan dakwaan terhadap korporasi. Oleh karena itu, artikel ini menguraikan kerangka hukum secara sistematis. Tujuannya, agar praktisi dan pelaku usaha memahami risiko kepatuhannya secara utuh.
Dasar Hukum Pertanggungjawaban Pidana Korporasi
UU No. 8 Tahun 2010 mengatur korporasi sebagai subjek hukum pidana. Ketentuan ini tertuang dalam Pasal 6. Pasal tersebut menegaskan, jika TPPU dilakukan korporasi, pidana dijatuhkan kepada korporasi dan/atau personil pengendalinya. Selain itu, Pasal 6 ayat (2) merumuskan empat syarat kumulatif.
Pertama, perbuatan dilakukan atau diperintahkan personil pengendali korporasi.
Kedua, perbuatan dilakukan demi pemenuhan maksud dan tujuan korporasi.
Ketiga, perbuatan sesuai tugas dan fungsi pelaku atau pemberi perintah.
Keempat, perbuatan dilakukan untuk memberi manfaat bagi korporasi.
Namun demikian, unsur materiil TPPU tetap merujuk Pasal 2 ayat (1) UU No. 8/2010. Pasal ini mencakup berbagai tindak pidana asal. Cakupannya mulai dari korupsi hingga tindak pidana lain yang diancam pidana penjara empat tahun atau lebih. Dengan demikian, pembuktian TPPU korporasi selalu berpijak pada unsur “diketahui” atau “patut diduga”.
Alat Bukti Sah dalam Perkara TPPU
Pasal 73 UU No. 8/2010 menentukan alat bukti sah dalam perkara pencucian uang. Ketentuan ini mencakup alat bukti sebagaimana diatur hukum acara pidana. Selain itu, undang-undang juga mengakui alat bukti elektronik. Bukti elektronik mencakup informasi yang diucapkan, dikirim, diterima, atau disimpan secara digital.
Menariknya, penegak hukum tidak wajib membuktikan tindak pidana asal lebih dulu. Pasal 69 UU No. 8/2010 menegaskan hal ini secara eksplisit. Untuk penyidikan, penuntutan, dan pemeriksaan di pengadilan, tindak pidana asal tidak perlu dibuktikan terlebih dahulu. Ketentuan ini menjadikan TPPU sebagai delik yang berdiri sendiri.
Meskipun demikian, jaksa penuntut umum tetap menghadapi tantangan pembuktian di lapangan. Pasalnya, keterkaitan harta kekayaan dengan tindak pidana asal tetap relevan. Keterkaitan itu sering menjadi pertimbangan hakim untuk meyakini unsur “hasil tindak pidana” telah terpenuhi.
Pembalikan Beban Pembuktian yang Terbatas
Salah satu terobosan hukum dalam UU TPPU adalah pembalikan beban pembuktian. Pasal 77 menentukan kewajiban ini secara tegas. Untuk kepentingan pemeriksaan di sidang pengadilan, terdakwa wajib membuktikan asal harta kekayaannya.
Selanjutnya, Pasal 78 ayat (1) memberi kewenangan kepada hakim. Hakim dapat memerintahkan terdakwa membuktikan harta kekayaan tersebut bukan hasil tindak pidana. Ayat (2) pasal yang sama menegaskan cara pembuktiannya. Terdakwa wajib mengajukan alat bukti yang cukup di persidangan.
Perlu dipahami, mekanisme ini bukan pembalikan beban pembuktian absolut. Jaksa penuntut umum tetap wajib membuktikan unsur kesalahan terdakwa lebih dulu. Oleh sebab itu, para ahli menyebut sistem ini sebagai pembuktian terbalik terbatas dan berimbang. Dengan kata lain, terdakwa hanya wajib menjelaskan asal harta yang didakwakan. Kewajiban ini tidak mencakup seluruh kekayaan terdakwa secara umum.
Kerangka Baru: Pertanggungjawaban Korporasi dalam KUHP Nasional
UU No. 1 Tahun 2023 membawa pembaruan signifikan bagi sistem pertanggungjawaban korporasi. Ketentuan ini diatur sistematis dalam Pasal 45 hingga Pasal 50. Pasal 45 ayat (1) menegaskan, korporasi dapat dipertanggungjawabkan atas tindak pidana yang menguntungkan korporasi.
Selanjutnya, Pasal 46 mengatur syarat tindak pidana oleh korporasi. Tindak pidana dianggap terjadi jika dilakukan pengurus berkedudukan fungsional dalam struktur organisasi. Adapun Pasal 47 memperluas cakupan pelaku secara signifikan. Cakupan ini mencakup pemberi perintah, pemegang kendali, atau pemilik manfaat di luar struktur formal.
Adapun syarat pertanggungjawaban pidana ditegaskan dalam Pasal 48. Ketentuan ini merumuskan lima kriteria kumulatif.
Pertama, perbuatan termasuk lingkup usaha korporasi.
Kedua, perbuatan menguntungkan korporasi secara melawan hukum.
Ketiga, perbuatan diterima sebagai kebijakan korporasi.
Keempat, korporasi tidak melakukan langkah pencegahan yang memadai.
Kelima, korporasi membiarkan terjadinya tindak pidana tersebut.
KUHP Nasional telah berlaku efektif sejak 2 Januari 2026. Karena itu, ketentuan ini kini menjadi payung hukum umum lintas sektor, termasuk TPPU.
Tata Cara Formal Menurut Peraturan MA No. 13 Tahun 2016
Sebelum KUHP Nasional lahir, hukum acara terhadap korporasi mengalami kekosongan. Peraturan Mahkamah Agung No. 13 Tahun 2016 hadir mengisi kekosongan tersebut. Regulasi ini mengatur aspek prosedural secara rinci. Cakupannya mulai dari format surat panggilan, dakwaan, hingga putusan terhadap korporasi.
Pasal 3 PerMA ini mendefinisikan tindak pidana korporasi secara spesifik. Definisi ini mencakup perbuatan berdasarkan hubungan kerja atau hubungan lain. Perbuatan tersebut dilakukan sendiri-sendiri maupun bersama-sama untuk dan atas nama korporasi. Definisi ini kemudian menjadi rujukan penting bagi penyidik dan penuntut umum.
Meski demikian, sejumlah akademisi mencatat PerMA ini masih bersifat transisi. Substansinya berfokus pada aspek formal-prosedural semata. Aturan ini belum menjangkau mekanisme penarikan pertanggungjawaban pidana secara substantif. Akibatnya, penegak hukum harus memadukan PerMA ini dengan UU TPPU dan KUHP Nasional secara komprehensif.
Rekomendasi Kepatuhan Hukum bagi Korporasi
Berdasarkan uraian di atas, korporasi perlu membangun sistem kepatuhan terintegrasi. Pertama, korporasi wajib menerapkan program Anti-Money Laundering secara konsisten. Program ini juga mencakup prinsip Know Your Customer sesuai ketentuan sektoral. Kedua, korporasi harus mendokumentasikan kebijakan internal pencegahan tindak pidana. Dokumentasi ini penting sesuai Pasal 48 huruf d KUHP Nasional.
Selain itu, korporasi disarankan melakukan audit berkala atas transaksi mencurigakan. Langkah ini penting karena beban pembuktian terbalik dapat membebani korporasi. Beban tersebut meningkat tanpa dokumentasi transaksi yang memadai. Dengan demikian, kepatuhan hukum bukan sekadar formalitas administratif. Kepatuhan ini merupakan strategi mitigasi risiko pidana bagi keberlangsungan bisnis.
FAQ (Frequently Asked Questions)
1. Apakah korporasi bisa dipidana tanpa membuktikan tindak pidana asal terlebih dahulu?
Ya, bisa. Pasal 69 UU No. 8/2010 menegaskan TPPU merupakan delik mandiri. Penyidikan, penuntutan, dan pemeriksaan di pengadilan tidak memerlukan pembuktian tindak pidana asal terlebih dahulu, meskipun dalam praktik keterkaitan tersebut tetap memperkuat keyakinan hakim.
2. Siapa yang bertanggung jawab jika TPPU dilakukan oleh karyawan korporasi?
Berdasarkan Pasal 6 UU No. 8/2010 dan Pasal 46-47 KUHP Nasional, pertanggungjawaban dapat dibebankan kepada korporasi, personil pengendali, pengurus fungsional, maupun pemberi perintah, sepanjang syarat kumulatif dalam masing-masing pasal terpenuhi.
3. Apa itu pembuktian terbalik dalam kasus TPPU?
Pembuktian terbalik adalah kewajiban terdakwa membuktikan harta kekayaannya bukan hasil tindak pidana, sebagaimana diatur Pasal 77 dan 78 UU No. 8/2010. Namun, jaksa tetap wajib membuktikan unsur kesalahan sehingga mekanisme ini bersifat terbatas dan berimbang.
4. Apakah Peraturan MA No. 13/2016 masih berlaku setelah KUHP Nasional efektif?
Peraturan MA ini tetap relevan sebagai pedoman teknis-prosedural pengadilan, khususnya untuk format dakwaan dan putusan terhadap korporasi, selama belum ada aturan pelaksana baru yang secara eksplisit menggantikannya pasca-berlakunya KUHP Nasional.




